

Рынок одежды в деньгах ещё держится, а российский пошив теряет заказы. Стоит ли в такой ситуации расширять цех, искать другую нишу или отказаться от собственного производства? Руководители фабрик, отраслевые эксперты и представители образования обсудили, как считать рынок, себестоимость и загрузку, где производство теряет деньги и какие модели могут выдержать спад.
Участники разговора
Алексей Баженов — ведущий, Альянс Beinopen; Екатерина Непочатых — куратор программы Школы дизайна НИУ ВШЭ «Швейное производство. Школа руководителя»; Андрей Якунцев — руководитель «Веллтекса»; Саида Мирхамидова — представительница швейной отрасли Узбекистана; Антон Гуреев — автор медиапроекта «Человек, который шьёт»; Виктория Бурсай — эксперт по организации швейного производства; Фёдор Шумилов — участник встречи; Мария Яловенко — ГК «Восток-Сервис». Вопросы также задавали студент УрФУ и Дмитрий в чате.
Масштабировать систему, а не хаос
Алексей Баженов. Мы запускаем ежемесячные встречи, чтобы реагировать на быстро меняющуюся ситуацию. Ещё вчера в одном из наших проектов была марка STUDIO 29, а в пятницу мы узнали, что она сворачивается. Фабрика часто сама становится селлером или брендом, поэтому производство нельзя отделить от рынка. Сегодня к разговору присоединились коллеги из Узбекистана.
Швейный проект стал системой
Екатерина Непочатых. Раньше открывали цех, нанимали швей и рассчитывали, что остальное сложится. Заказчики платили, товар раскупали. Сегодня само собой уже не сложится. Закрываются и бренды, и производства.
Собственник мог сам расставить рабочие места, обойтись без технолога и управленца и считать, что этого достаточно. Теперь даже маленький проект состоит из связанных функций. Нужно понимать и технологию пошива, и управление, а собственнику — решить, чему учиться самому и кого приглашать в команду.
Швейный проект может быть фабрикой, конструкторским бюро или экспериментальной лабораторией бренда. В любом масштабе надо определить, кто управляет, какие знания нужны собственнику и как собрать команду. Кадровая проблема сохраняется даже на фоне закрытий: специалисты есть, но путь от объявления до собеседования часто обрывается.
Поток — не обязательно огромный конвейер, а ритм, который можно настроить и для образцов. Его нельзя отделить от нормирования и себестоимости. Подход «за тысячу сошьёте? Постараемся» приводит к минусу. Когда известно время каждой задачи, можно понять реальную цену изделия.
В ВШЭ Екатерине возразили: «Я хочу экологичный бренд, а вы предлагаете швеям работать как роботам». Но экологичные практики тоже состоят из задач и занимают время. Ритм должен оставаться комфортным, чтобы сотрудники хотели возвращаться и хорошо зарабатывали.
Покупатель оценивает и цену, и ценность. Конкурент может снизить цену без ухудшения материала, если лучше выстроил процессы. Эффективность направляют в цену или масштабирование, а качество создают на каждом рабочем месте, не только на финальной проверке.
Производитель должен решить, что сделать с высвободившимися деньгами: предложить рынку более привлекательную цену или больше заработать и вложить в рост. Масштабирование тоже финансируется из результата проекта, поэтому качество и экономика должны быть связаны с самого начала.
Планировать до начала месяца
Многие знают прошлый выпуск, но не возможности следующего месяца: планируют 50 швей, а выходят 25. Время, людей и оборудование считают заранее, факт снимают ежедневно. Иначе прибыльный на бумаге заказ заканчивается зарплатой из кармана собственника.
Производство не может полностью гарантировать отсутствие задержек, но обязано планировать доступное время, реальный выход сотрудников и мощность оборудования. Ежедневный учёт позволяет вмешаться в текущий процесс, а не разбирать ошибку тогда, когда заказ уже завершён и деньги потеряны.
Потери — это простои, неполная загрузка, слабое управление и брак. Исправляемое изделие тоже занимает площадь и время, а ОТК проверяет его повторно. Контроль должен предупреждать дефект. Смена команды также дорога: выгоднее обучить человека и удержать.
Даже если швея исправляет свой брак без отдельной оплаты, производство теряет общее время. Особенно дорого обходятся дефекты внутри изделия: приходится распарывать несколько операций, а после переделки снова занимать ОТК. Если известна стоимость минуты, можно посчитать и эту незаметную потерю.
Крепкий фундамент нужен и небольшому проекту. Необязательно сразу планировать фабрику на 500 швей, но без устойчивой системы дальнейшее расширение потребует перестраивать всё заново. Екатерина сравнивает это с домом: лучше заранее заложить основание хотя бы для трёх крепких этажей.
Система не строится за месяц-два. Годовую цель делят на шаги и определяют необходимые знания и людей — иначе масштабируется хаос.
Программа ВШЭ «Швейное производство. Школа руководителя» стартует 17 ноября: занятия в онлайн по понедельникам и средам, записи сохраняются. На момент встречи действовала скидка 28 тысяч рублей, присоединиться можно было до 30 ноября.
Стратегия начинается с размера рынка
Андрей Якунцев. Я не специалист по управлению цехом, но больше 30 лет работаю в отрасли и руковожу крупнейшей B2B-компанией по снабжению швейных производств. «Веллтексу» 26 лет. Мы оцифровываем работу и рынок, чтобы корректировать стратегию.
В 2006 или 2007 году один покупатель сказал мне: «У нас всё просто. Есть заказ — шьём, нет заказа — не шьём». После кризиса 2008–2009 годов я его больше не видел.
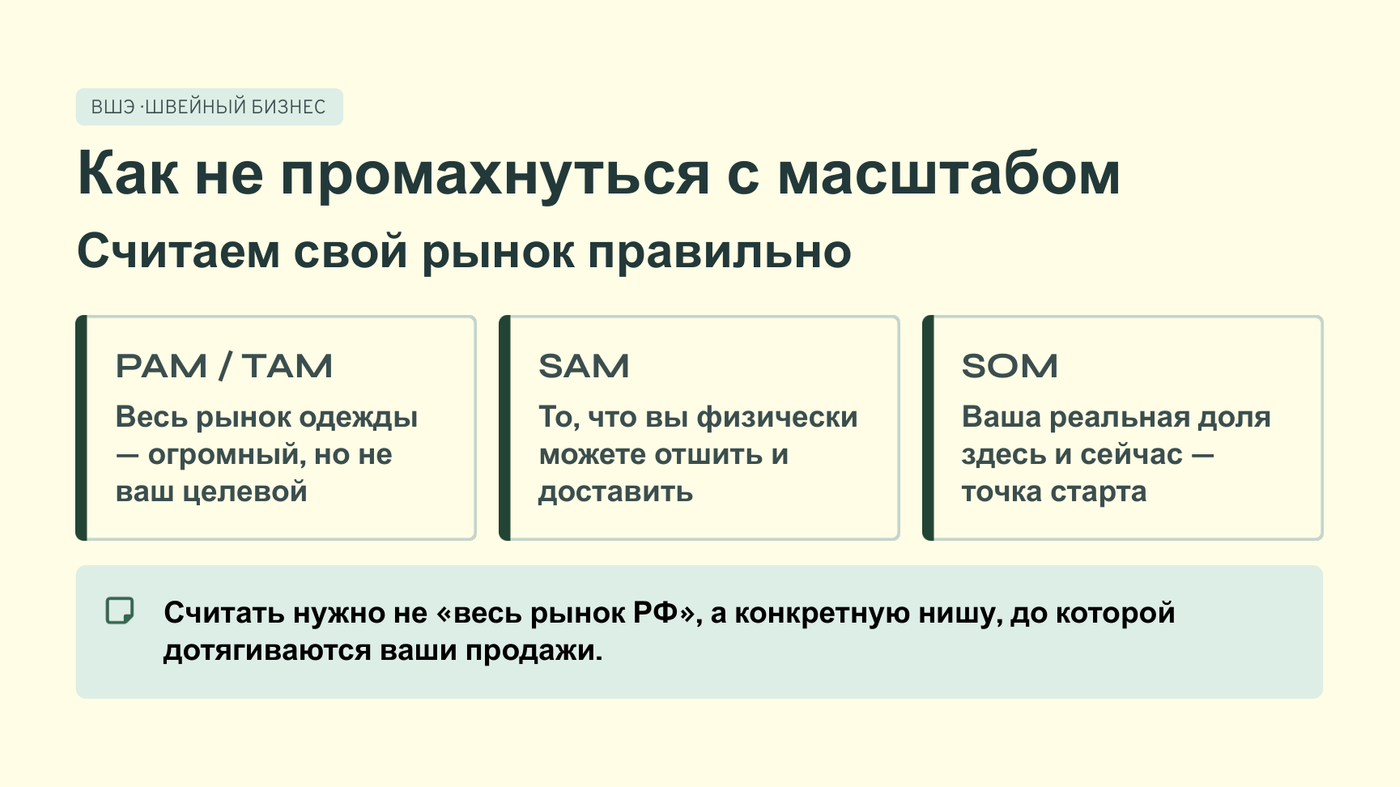
Первый шаг — оцифровать сегмент и динамику. PAM, TAM, SAM, SOM помогают увидеть потенциальный и доступный рынки и реальную долю компании. Нейросеть соберёт структуру, но сегментировать рынок, найти конкурентов и следить за цифрами предстоит самой компании.
Одной фотографии рынка недостаточно: важно видеть показатели в динамике и сравнивать их с собственными результатами. Только так можно отличить общерыночное падение от ошибки конкретной компании и понять, в каком сегменте ещё остаётся спрос.
Рынок одежды и рынок пошива — две реальности
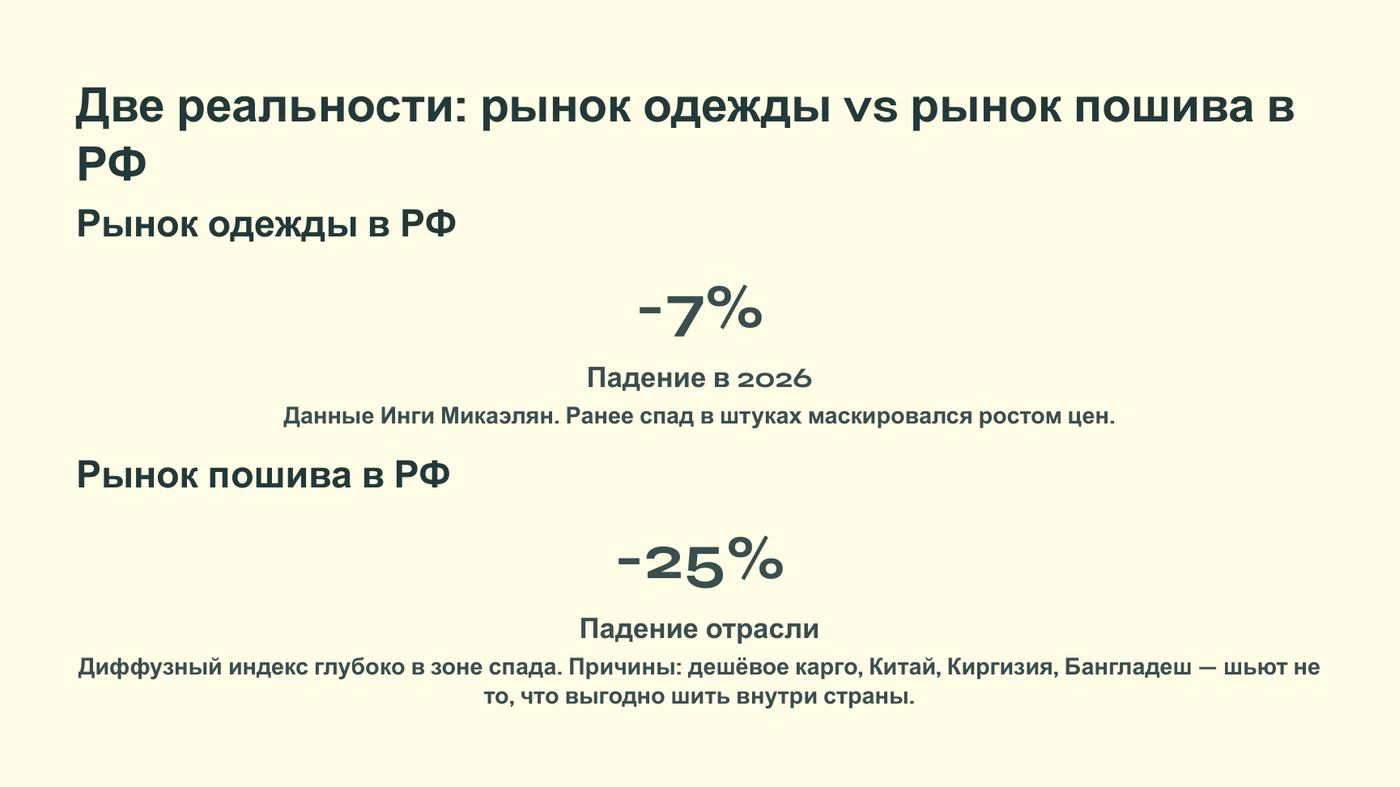
В прошлом году рынок одежды сократился в изделиях, но вырос в деньгах: продавцы подняли цены. В этом году отток капитала оценивается в 6–7% — Андрей ссылается на Ингу Микаэлян. У местного пошива картина тяжелее: по исследованиям «Веллтекса», отток денег — не менее 25%.
Эти показатели описывают разные контуры. Продажа одежды может сохранять денежный объём за счёт роста цены, хотя российские фабрики одновременно теряют загрузку. Поэтому рост розницы сам по себе не доказывает благополучия местного производства.
С 2025 года компания раз в два месяца считает диффузионный индекс по внешним данным и анкетам клиентов. Борьба с карго через Казахстан ненадолго оживила местный пошив, затем импорт вернулся. Первый квартал 2026 года дал резкую просадку, второй — частичный отыгрыш; после летних пожаров на складах рынок снова упал. Индекс остаётся заметно ниже 50%.
Заказы уходят в другие регионы и импорт, рост которого виден и по «Честному знаку». Стратегию нельзя строить на ощущениях: фабрике нужны цифры из нескольких источников.
Для производства это означает, что общий объём рынка одежды нельзя механически считать своим адресуемым спросом. Нужно отдельно оценивать, какая часть ассортимента действительно будет отшиваться внутри страны, какой заказчик готов платить местную себестоимость и чем фабрика отличается от импортного предложения.
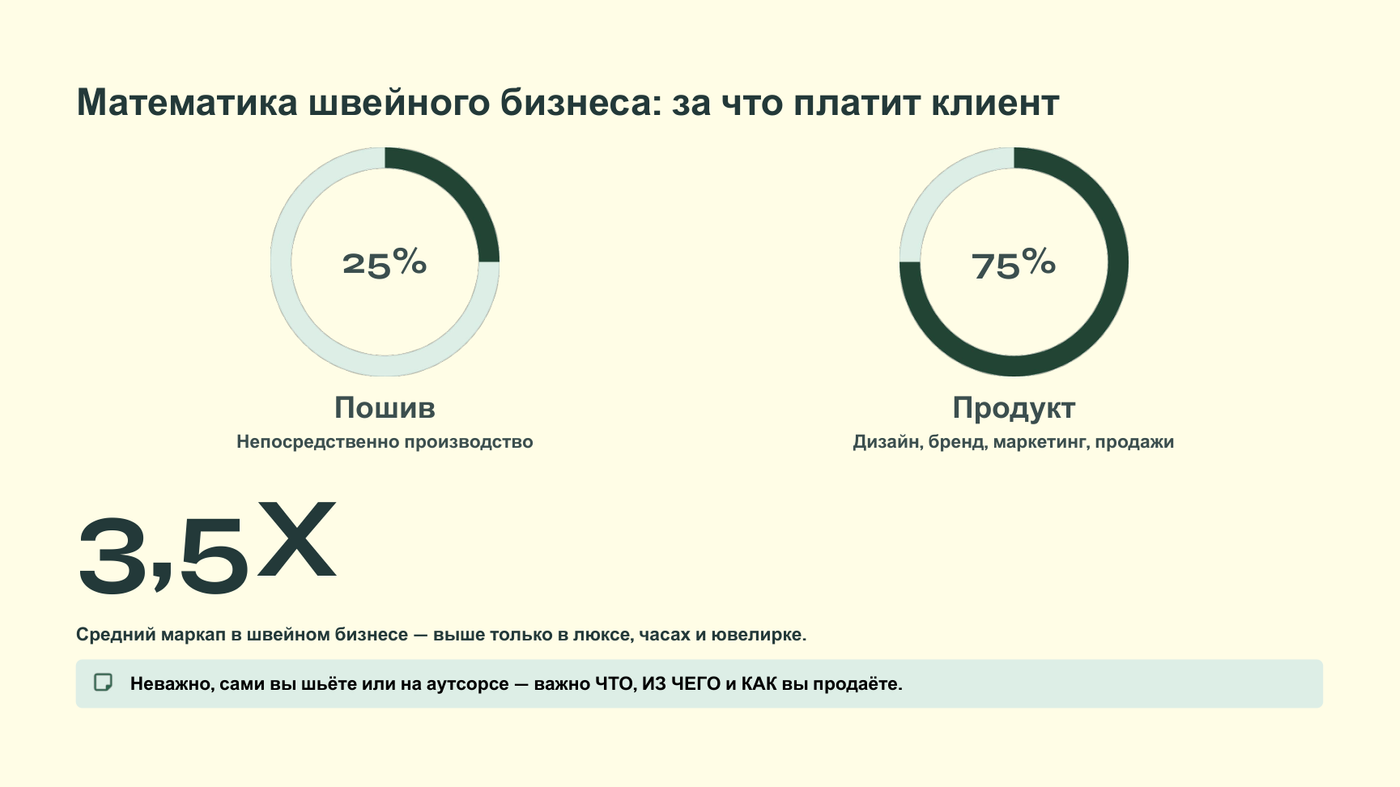
Маркап 3,5 и математика собственного цеха
Средний маркап в отрасли — около 3,5; на пошив под ключ, сборку и упаковку приходится примерно 25% конечной цены. Для капиталоёмких отраслей это много: при объёме авторынка около пяти триллионов рублей наценка продавца — 15–20%. Продовольствию для сопоставимой совокупной маржи нужно продать примерно вчетверо больше; похожая ситуация в электронике.
Результат зависит и от пошива, и от продукта, маркетинга и продаж. На коэффициенте 3,5 хорошо чувствуют себя маркетплейсы: валовая маржа, прежде остававшаяся у логистики и торговых центров, всё больше переходит платформам.
Не каждый рынок позволяет работать с такой маржинальностью. Поэтому привычная для моды наценка не должна скрывать реальную стоимость производства и продаж: важно понимать, какая часть цены оплачивает пошив, а какая — создание продукта, логистику, канал и привлечение покупателя.
Поэтому собственный цех должен создавать доказуемую ценность. Дизайн и продажи могут весить больше пошива, а конкуренты находятся в Китае, Узбекистане, Кыргызстане, Бангладеш, Вьетнаме и Турции. Рабочая гибридная модель: футболки по white label из Кыргызстана, часть изделий из Китая, небольшие дропы — в своём экспериментальном цехе. Если же «с партнёрами невозможно договориться», Андрей советует сначала проверить собственные процессы.
Аргумент «хочу, чтобы всё было российского производства» Андрей считает лежащим вне экономики: даже в таком цехе обычно стоят китайские машины и используются китайские нитки. Локальный пошив должен опираться не только на происхождение, но и на понятное преимущество — скорость, технология, небольшая серия или близость к покупателю.
Узбекистан: соединить сильные стороны
Саида Мирхамидова. Учредитель внедряет систему, когда у него есть средства и осознанная потребность; иначе он саботирует изменения. Одному руководителю я предложила посчитать обращения — от сторожа до плановщика. Выяснилось, что вместо стратегии, задач и корпоративной культуры он непрерывно решает частные вопросы.
Узбекистан даёт лёгкой промышленности самую большую господдержку в СНГ: субсидии, компенсации и новые методики. Для новой Академии моды Саида разрабатывает программу не по готовому французскому или итальянскому образцу, а по запросам фабрик и брендов.
Сильные стороны России — коллекции, управление, технологи, конструкторы и дизайнеры. Узбекистан даёт господдержку, более дешёвый труд, общий язык и готовность к трансформации, переходя от масс-маркета к другим сегментам. Вместе, считает Саида, страны могут конкурировать с Китаем и Бангладеш.
Её команда работает с Melon Fashion Group, «Спортмастером», Brand & Factor (Zolla) и более небольшими брендами. «Спортмастер» передал реестр запрещённых веществ для смесовых тканей; Melon Fashion Group указала на нехватку аксессуаров. Обе задачи уже переводятся в производственные программы.
Крупные бренды распределяют производство между странами, чтобы снизить геополитические риски. Поэтому команда Саиды встречается с региональными руководителями и собирает обратную связь не в общем виде, а по конкретным материалам и категориям. Переход от массового пошива к более сложным продуктам требует заранее выращивать недостающие компетенции и ассортимент.
Заказы важнее расстановки машин
Антон Гуреев. В 2017–2018 годах специалист по бережливому производству отказался оптимизировать мой цех: без непрерывного потока заказов перестановка машин бессмысленна — можно выключить свет, и эффективность не изменится.
Для бережливого производства нужен непрерывный поток создания ценности: в цех должно постоянно что-то входить и из него — выходить. Поэтому оптимизация не заменяет продажу услуг пошива или собственной продукции. Она начинает работать только после того, как производство обеспечило входящий поток.
По данным Fashion Consulting Group, две трети компаний снижают выручку или входят в пике, треть стабильна или растёт. Заказы остались в России и ушли в Узбекистан, Кыргызстан, Вьетнам, Бангладеш и Китай. Но многие закрывающиеся компании годами не меняли модель, не занимались маркетингом либо появились на волне маркетплейсов после 2019 года.
Вязальному производству в Твери 26 лет: выручка упала с пиковых 600 до примерно 200 миллионов рублей, порой не хватает на зарплату. Компетенции и продукт есть, продавца и понимания спроса — нет. У 32-летнего производства мужской одежды во Владимирской области загрузка 20%, а цена пошива сравнялась с розничной. Собственники не хотят снижать себестоимость и ждут субсидий — но тогда придётся субсидировать и спрос. Долгая история сама по себе не создаёт экономику.
Антон предлагает честно ответить, зачем существует конкретное производство: потому что собственник хочет иметь цех, потому что это семейный бизнес и есть обязательства перед людьми — или потому что модель экономически целесообразна. Эти причины можно уважать, но нельзя подменять ими расчёт.
План продаж — исходная точка
Виктория Бурсай. Оптимизация начинается с планирования и полной загрузки. За пять лет я не встретила производства, где считали бы каждую минуту швеи, конструктора, раскройщика и продажника. Ошибки не фиксируют, а остановки съедают время.
Первый вопрос при расширении: «Сможете ли вы продать весь выпуск?» «Пилигрим» хотел нанять 25 человек для пиджаков. Для потока эффективнее 45, но такой объём компания не продала бы. Продажи и эффективность всегда стоят рядом.
В Колпино опросник показал лишь 40% готовности к заказу. Цеха находились в разных помещениях, на переходы уходило около 25% времени, но инвестор считал технолога ненужным. Без заказов хотя бы на месяц-два фабрика, скорее всего, не удержится.
Виктория подчёркивает, что планирование должно идти прямо в потоке, с анализом прошедшего периода. Оборудование покупают не само по себе, а исходя из плана и принципов бережливого производства: машины должны быть загружены, а выпуск — иметь рынок.
Антон Гуреев. Исходная точка — план продаж; из него в обратном порядке следуют отгрузки, приёмка, комплектация и производство, а затем план сравнивается с фактом. Между тем инвесторы в будущее крупнейшее производство его направления сначала вложат несколько миллионов долларов и смонтируют площадку — и лишь после приёмки начнут искать бизнес-модель. При закрытии фабрики стоит спрашивать, ради чего её открывали и кто умел ею управлять.
Планировать от уже купленных мощностей — значит пытаться подстроить рынок под оборудование. Обратная логика начинается с результата, который компания способна продать, и только затем переводит его в загрузку участков, людей и машин.
«Эталонная фабрика»: диагностика вместо самооценки
Виктория Бурсай. Диагностика — это 120 вопросов по подразделениям, четыре варианта ответа и комментарий. Она охватывает разработку, технологию, подготовку, раскрой, отгрузку, планирование и «Честный знак», показывая риски и потери. Добавляются сложность ассортимента, частота перезапуска, мобильность и сроки; для XS и S готовится отдельная версия.
Пересекающиеся вопросы проверяют самооценку. В двух анкетах почти все высоко оценили технологию и конструирование, хотя могли просто не знать разницы между индивидуальным пошивом пиджака за 24 часа и поточным — меньше чем за два. Даже индекс 77 не гарантирует нужную рынку цену. Эксперт должен дать ориентиры продуктивных фабрик и показать, где теряется время.
Опросник не заменяет аудит, но помогает сформулировать его предмет. Общая оценка сопоставляется с отдельными ответами: так видны подразделения, в которых производство переоценивает себя, и риски, которые сам руководитель не замечает. Для инвестора это возможность увидеть проблему до расширения или нового заказа.
Особенно важна сопоставимость: руководителю мало узнать собственный балл, если он не понимает, как та же операция устроена на устойчивом поточном производстве. Диагностика становится полезной, когда после неё появляется конкретный приоритет улучшения, а затем можно повторно проверить изменение.
Где местный пошив работает
Мария Яловенко, «Восток-Сервис». У группы 16 российских фабрик спецодежды и новое направление функциональной повседневной одежды. Партии до 100 изделий шьёт экспериментальный цех. Производство стараются сохранять в России, а организация процессов и качество остаются постоянной задачей. Со Школой дизайна ВШЭ договорились обсудить обучение сотрудников и работу с выпускниками.
Малые партии компания закрывает внутри группы, а законодательные требования в сегменте спецодежды поддерживают российский пошив. При этом даже у вертикально интегрированной структуры остаются те же вопросы: технология, контроль качества и подготовка руководителей производства.
Студент УрФУ спросил, как соединить прорывную вещь с массовым спросом. Екатерина предложила не начинать автоматически со своего цеха: сначала научиться продавать и собрать цепочку — экспериментальная разработка, затем фабрика. Понимание всех этапов помогает решить, менять партнёра или наладить отношения.
Просто принести ткань и ждать, что партнёр сделает остальное, не получится. Знание цепочки позволяет марке понимать ограничения фабрики, решать свою часть проблем и отличать реальный повод сменить производство от обычного периода притирки.
Секунды и сантиметры
После перестройки потока прибыль одного производства выросла на 25% уже в следующем месяце. На отдельных участках выпуск утроился; производительность операций выросла на 48%, общий выпуск — на 63%, зарплата многих швей — почти вдвое. Раскройные комплексы давали до 23 миллионов рублей экономии в год, а на комбинате в Башкирии один синтепон — 6 миллионов.
Эти результаты появлялись не только из-за ускорения людей. Менялась сама организация: вместо почти индивидуального пошива пачками создавался поток, точнее нормировались операции и отслеживался ритм. Сотрудники, которые не справлялись с индивидуальным объёмом, в потоке могли работать эффективно.
Оборудование и маркетинг Мария не противопоставляет: производство без маркетинга далеко не уйдёт, маркетинг без производства тоже не работает. Он нужен, чтобы понять клиента и выпускать востребованный продукт.
Так Мария ответила на вопрос Дмитрия из чата: как распределять инвестиции между производством и продажами и выбирать между новым оборудованием и маркетингом.
Решение об инвестициях поэтому нельзя принимать только внутри цеха. Новая машина оправдана, если поддерживает подтверждённый спрос; маркетинговые расходы — если помогают точнее определить продукт и обеспечить загрузку производства.
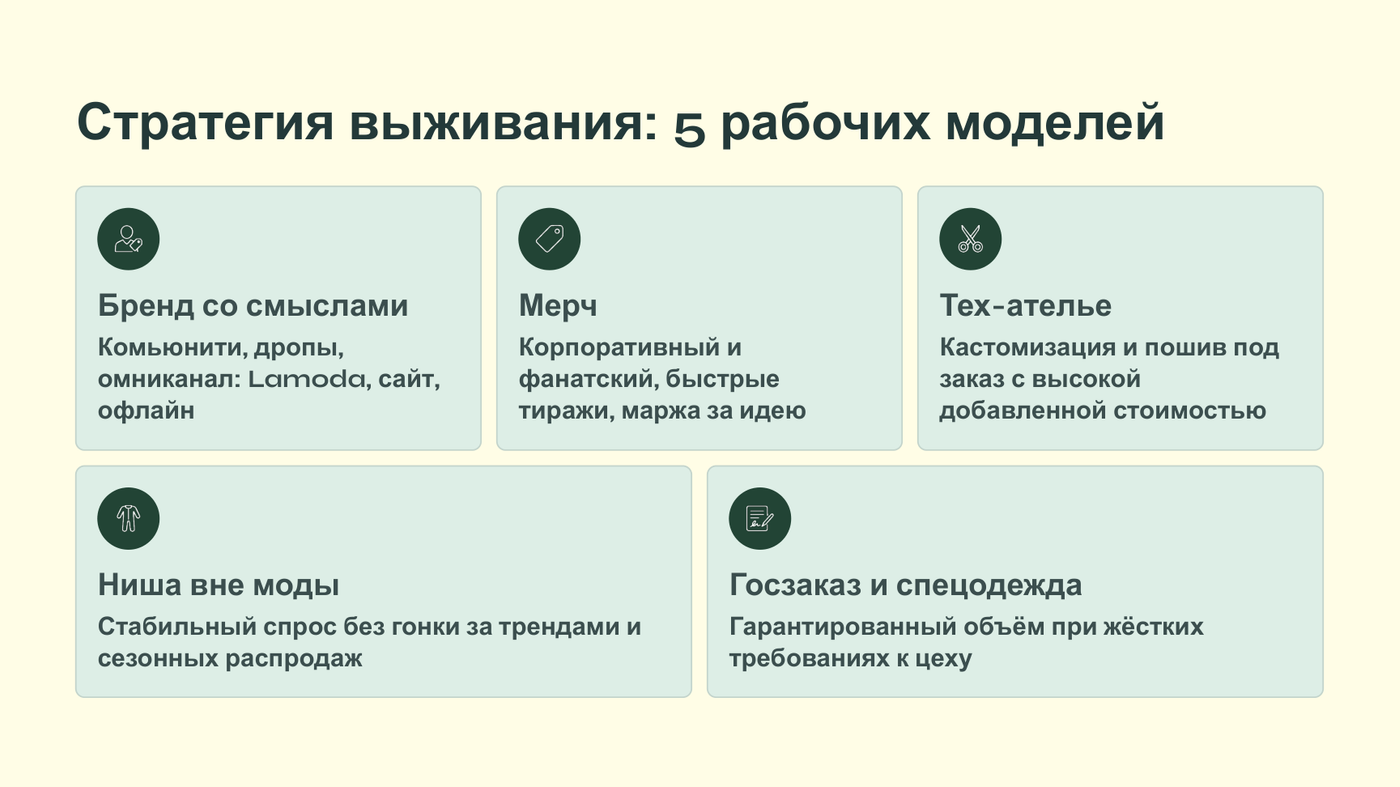
Пять рабочих моделей и что делать сейчас
В финале Андрей вернулся к пяти моделям на слайде. Критерий — не наличие цеха, а его ценность в конкретной конфигурации. Проект может существовать без своего производства; цех оправдан скоростью, гибкостью, технологией или подходящим для местного пошива продуктом.
Это меняет сам вопрос о масштабе. Производству не обязательно расти числом машин и сотрудников: иногда более зрелая стратегия — сузить специализацию, оставить экспериментальный участок, часть операций передать партнёрам и наращивать только тот контур, для которого есть подтверждённый рынок.
Массовую белую футболку без нанесения можно бесконечно оптимизировать в России, но, по оценке Андрея, выгоднее сшить её в Узбекистане, а здесь оставить нанесение и креатив. Функциональную одежду, напротив, имеет смысл производить в России: у неё сложные требования, материал занимает не такую большую часть себестоимости, а технология, господдержка и защита местного рынка создают преимущества. БАСК и «Восток-Сервис» показывают, что в этом сегменте за российский пошив стоит бороться.
Таким образом, вопрос не сводится к выбору «свой цех или аутсорсинг». Возможны сочетания собственного экспериментального участка, зарубежной базы, локальной доработки и партнёрских производств. Конфигурация должна следовать за продуктом, рынком и планом продаж, а не за уже купленным оборудованием.
Екатерина Непочатых. Главное — научиться считать и выстраивать партнёрство. Пошив и продажи взаимосвязаны, каждая сторона должна понимать работу другой. Марке нужны долгосрочные отношения с производством, фабрике — с марками и клиентами; совместная работа должна быть взаимовыгодной.
Альянс приглашает марки размещать производственные заказы, а фабрики — откликаться и включаться в партнёрскую сеть. Следующая встреча цикла состоится через месяц; темы будут определяться по запросам участников.